
拉卡拉POS机与快钱POS机资质对比解析‑双家长期支付牌照、一清机资金安全差异
2026-08-28
拉卡拉、快钱两家均为央行正式持牌、2026 年 4 月 30 同步续展为长期有效支付牌照,都属于正规一清收单机构,POS 机业务均合规。
重要提醒:长期牌照≠永远不会被处罚,只是监管对当前阶段合规的认可;后续出现重大违规,央行依然可以采取处罚、业务限制、撤销牌照等措施。
| 对比项目 | 拉卡拉POS | 快钱 POS |
|---|---|---|
| 央行支付牌照 | ✅长期有效,收单范围全国(宁波除外) | ✅长期有效,全国银行卡收单资质快钱公司 |
| 清算模式 | 标准一清,备付金全额央行托管,资金不经过代理商个人账户 | 标准一清,备付金监管托管,直清商户结算卡 |
| 主体背景 | A 股上市公司,商户线下收单为主,线下 POS 电签硬件产品线齐全 | 老牌互联网支付出身,线上业务积淀深,线下 POS 业务规模小于拉卡拉 |
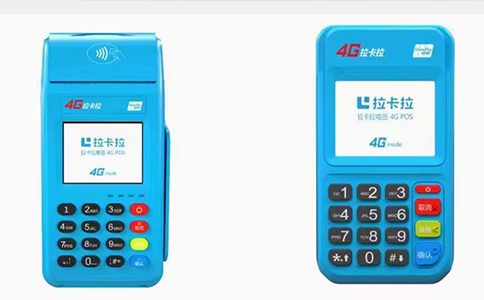
| 硬件机型 | 4G 电签、传统大 POS、Q4、CP10 等多硬件型号,拆机自锁 GPS 定位风控机制完善 | 线下 POS 机型较少,更多偏向线上网关、聚合收款码业务 |
| 配套增值能力 | 分账通、钱账通、ERP 对接、跨境分账、SaaS 零代码对接能力完整 | 以基础收单为主,分账、API 开放能力弱于拉卡拉 |
| 市场现状 | 线下代理商体量巨大,市场上押金套路、虚假宣传多为代理商个人行为,非官方政策 | 线下推广力度弱,市面快钱 POS 机流通量相对更少,代理商乱象曝光较少 |
| 客服售后 | 全国线下网点 + 95016 官方客服 | 线上客服为主,线下服务网点少于拉卡拉 |
两家机构资金底层逻辑一致: 消费者刷卡 / 扫码→银联 / 网联清算→进入支付机构央行监管备付金账户→直接结算至商户本人一类储蓄卡。
关键点:资金不经过代理商私人账户,不存在二清资金池风险,客户备付金 100% 交由央行监管,机构不能挪用商户交易资金。
风险点不在机构牌照,而在代理商: 市面上大量虚假宣传、乱扣押金、私自涨价,大多是第三方代理商违规操作,不属于支付公司官方行为。无论选择哪一家,都务必走官方渠道办理,保留电子协议,看清押金返还规则。
A:牌照长期,代表续展审核通过;机构依然会受央行常态化检查,出现违规会被处罚;真正高风险来自违规代理商,不是持牌机构本身。
A:实际控制人变更经过央行审批,牌照业务资质不变,正常商户收款清算不受影响。

联系我们
 在线客服
